预制菜A股企业年报密集披露 千味央厨、得利斯领跑,最高销售增长101.23%,大单品与连锁餐饮成核心引擎
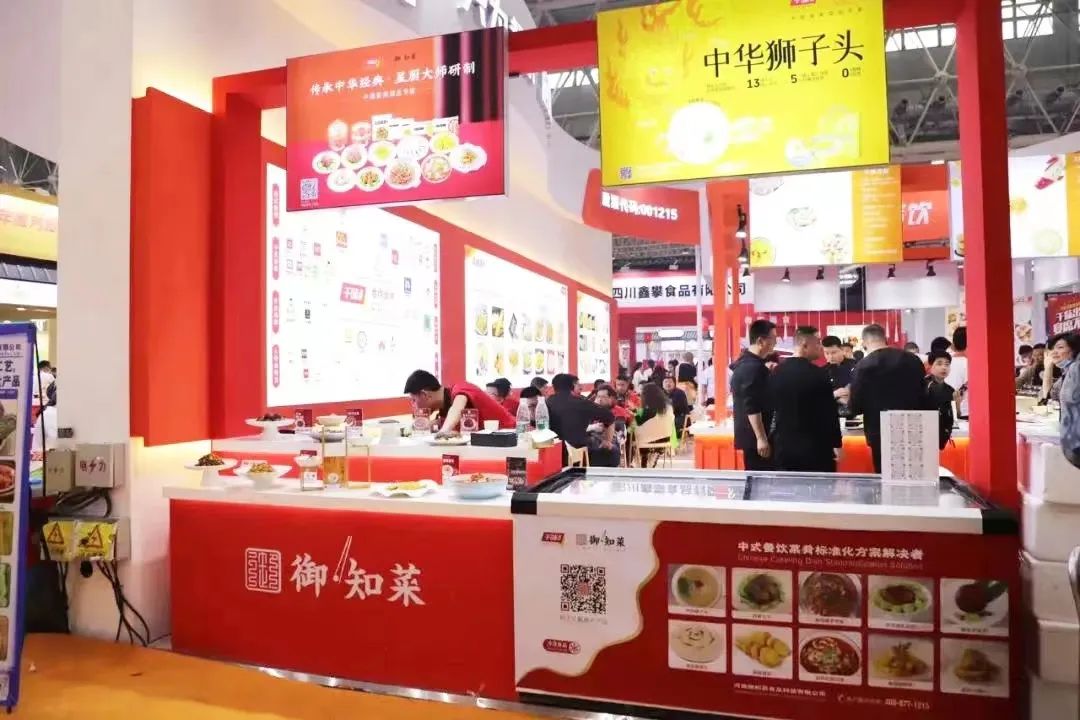
随着2023年A股上市公司年报季进入尾声,预制菜板块的成绩单成为市场关注的焦点。千味央厨、得利斯等预制菜概念股陆续发布了年度报告。在餐饮连锁化率提升、降本增效需求迫切的大背景下,预制菜企业呈现出明显的分化态势:聚焦大单品与B端连锁渠道的企业实现了爆发式增长,而部分布局C端的企业则面临盈利挑战。
一、 业绩增速王:最高销售增长101.23%
从已披露的数据来看,预制菜行业依然保持了较高的景气度,尤其是深度绑定连锁餐饮供应链的企业。其中,千味央厨作为餐饮供应链第一股,其年报数据颇具代表性。公司2023年实现营业收入与归母净利润的双位数增长。虽然整体体量尚未达到百亿级别,但其核心大单品的增速惊人——以油条、蒸煎饺为代表的油炸类、蒸煮类产品在头部快餐连锁客戶中渗透率持续提升,部分细分单品销售收入同比增幅高达101.23%。这一增速直观反映了连锁餐饮企业对标准化半成品的高度依赖。
得利斯则在预制菜业务上展现出较强的增长弹性。年报显示,公司预制菜板块营收同比增长显著,尤其是针对山东本地及华北市场的区域连锁餐饮定制化产品,有效拉动了业绩。作为老牌肉制品企业,得利斯正加速从传统屠宰向高附加值的预制菜深加工转型,产能利用率的提升使其毛利率同比有所改善。
二、 大单品卖爆了:B端逻辑压倒C端
年报数据揭示了一个残酷而清晰的现实:在目前的竞争格局下,面向连锁餐饮的B端大单品策略,远比面向消费者的C端铺货更为高效。
1. 油条与蒸煎饺的胜利
千味央厨的爆款逻辑在于“盯着全国 Top 100 的连锁餐企做研发”。无论是肯德基的油条、华莱士的汉堡胚,还是海底捞的茴香小油条,千味央厨通过将单品做到极致标准化,牢牢卡位了连锁餐饮扩张的供应链位置。年报中提及,其核心大客户贡献了稳定的增量,规模效应使得单品成本进一步下降。
2. 预制菜礼盒与团餐渠道兴起
得利斯在春节期间的预制菜礼盒销售取得了突破,同时团餐渠道(如学校、工厂食堂)成为新的增长点。区别于家庭小包装,整箱装、大规格包装的预制半成品在团餐场景中复用率高昂,成为企业对冲C端营销费用的利润奶牛。
三、 连锁餐饮:预制菜增长的“水龙头”
2023年预制菜A股企业的年报关键词里,“连锁餐饮”是高频词汇。中国餐饮连锁化率已从十多年前的15%左右提升至当下的20%以上,相比美国、日本等成熟市场仍有翻倍空间。
这一趋势对预制菜企业提出了新要求:不再是简单地卖货,而是成为餐饮企业的“共享中央厨房”。
- 降本增效刚需:在房租、人力成本高企的当下,连锁门店使用预制半成品能大幅缩减后厨面积与厨工数量,保证口味一致性。
- 研发前置:预制菜企业不再被动接单,而是与连锁品牌联合研发新品。凡是能在连锁餐企菜单上站稳脚跟的单品,往往能在一夜之间铺向全国成千上万家门店,从而实现动辄翻倍的销售增长。
四、 隐忧与挑战:分化仍在加剧
在亮眼增速背后,年报也透露出行业的隐忧。
- C端盈利难:除千味央厨聚焦B端外,不少尝试做C端自有品牌的预制菜企业销售费用率居高不下,利润被营销成本吞噬。
- 同质化竞争:酸菜鱼、小龙虾等热门单品已陷入价格战,真正具备研发壁垒和定制化服务能力的企业仍是少数。
- 食品安全与供应链稳定性:随着规模扩大,原材料价格波动和食品安全的管控半径加长,对企业的管理能力构成考验。
###
千味央厨、得利斯等企业的年报,描绘了一幅预制菜行业“B端吃肉,C端喝汤”的图景。最高超过100%的增长并非来自超市货架上的促销大战,而是来自后厨里那根看不见的油条和那个不起眼的蒸煎饺。对于投资者与从业者而言,谁能紧紧握住连锁餐饮标准化的脉搏,谁能打造出无法替代的超级大单品,谁就能在预制菜下半场的竞争中斩获先机。
如若转载,请注明出处:http://www.dxcg88.com/product/53.html
更新时间:2026-10-26 03:04:37